Achat immobilier en couple : le planifier sans stress
Préparer un achat immobilier en couple : apport, frais de notaire, mensualité et épargne de précaution, sans sacrifier vos autres projets.
Devenir propriétaire fait partie des grands projets de nombreux couples. C'est aussi la décision financière la plus lourde de toute une vie. Acheter trop vite, c'est risquer une mensualité qui bloque pendant vingt ans les voyages, l'arrivée d'un enfant ou l'épargne retraite. Bien planifier, c'est au contraire acheter sereinement tout en gardant ses autres objectifs en vue.
Dans ce guide, nous vous montrons étape par étape comment préparer un achat immobilier en couple : apport personnel, frais de notaire, capacité d'emprunt et épargne de précaution.
Étape 1 : définir ensemble votre projet
Avant de calculer quoi que ce soit, répondez ensemble à quelques questions simples : appartement ou maison ? Centre-ville ou périphérie ? De combien de pièces aurez-vous besoin dans cinq ou dix ans, notamment si vous envisagez des enfants ? Combien de temps pensez-vous rester dans ce logement ? Ces réponses déterminent le budget d'achat réaliste pour votre couple.
Étape 2 : calculer le coût total de l'achat
Le prix affiché n'est qu'une partie de la facture. En France, il faut ajouter :
- Les frais de notaire : environ 7 à 8 % dans l'ancien, 2 à 3 % dans le neuf
- Les frais de garantie du prêt et de dossier : souvent 1 à 2 % du montant emprunté
- Les travaux, le déménagement et l'ameublement : parfois plusieurs dizaines de milliers d'euros
- La taxe foncière et les charges de copropriété, à intégrer dans le budget mensuel
Exemple : pour un appartement ancien à 300 000 euros, comptez environ 22 000 à 24 000 euros de frais de notaire, que les banques demandent généralement de financer avec votre apport.
Étape 3 : fixer votre objectif d'apport
Les banques attendent en général un apport couvrant au minimum les frais, idéalement 10 à 20 % du prix. Un apport plus élevé vous permet d'obtenir un meilleur taux et une mensualité plus faible. Dans notre exemple, l'objectif se situe entre 30 000 et 60 000 euros.
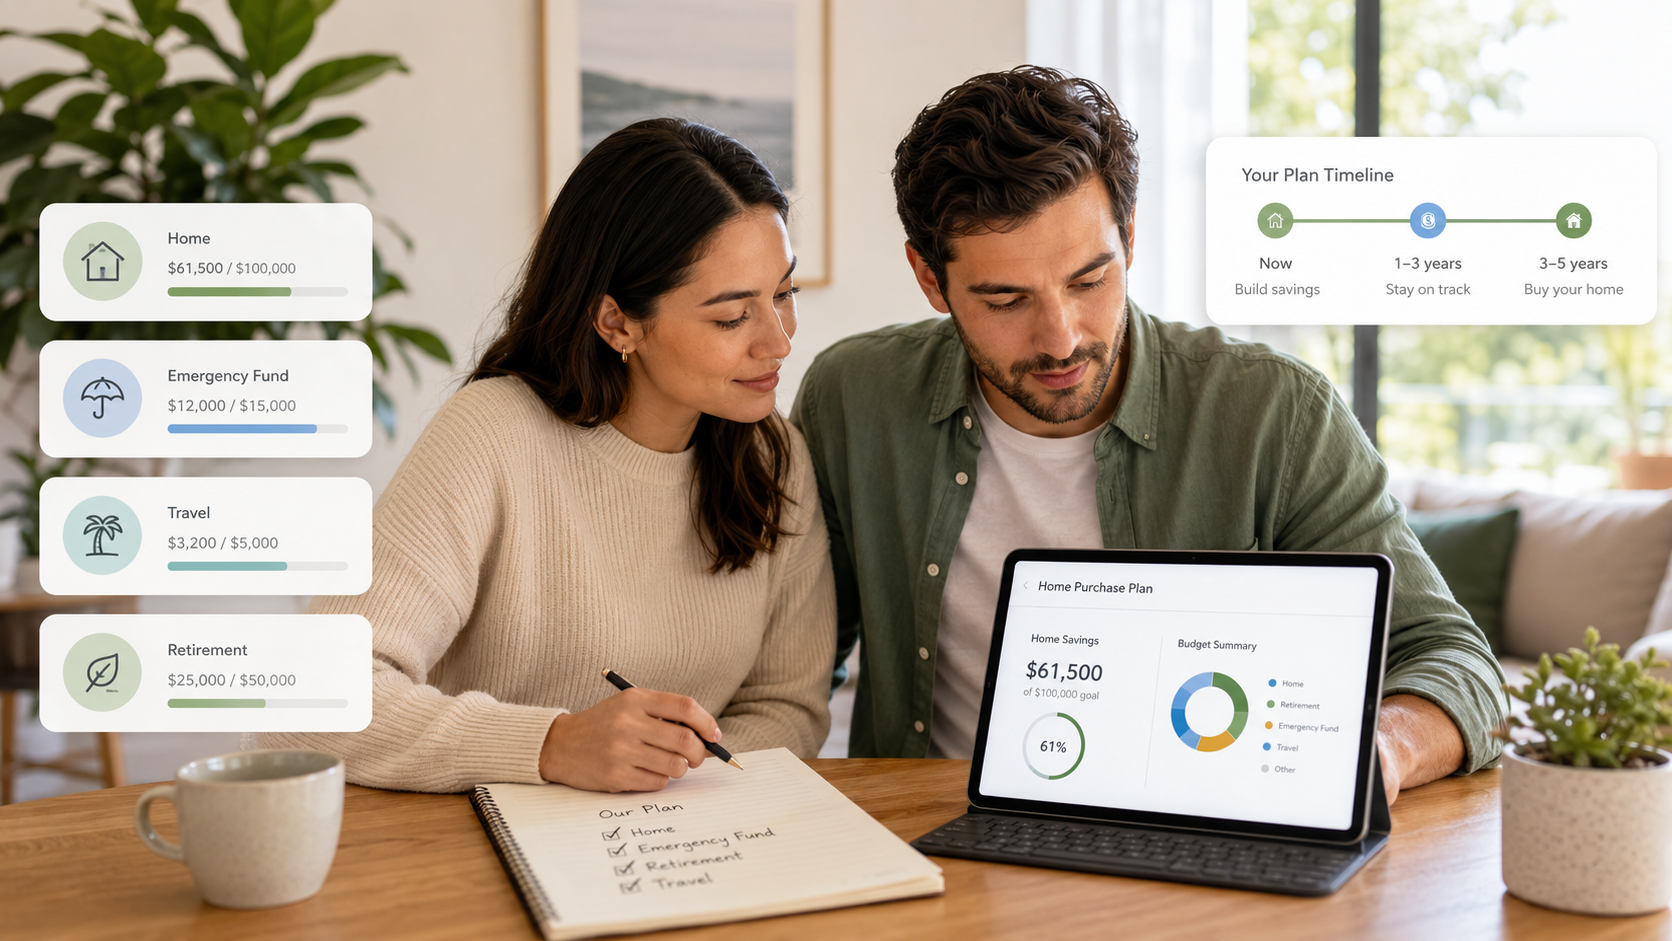
Pour savoir combien de temps il vous faudra pour l'atteindre, utilisez le simulateur d'objectif d'épargne. Un couple qui épargne 800 euros par mois et dispose déjà de 15 000 euros atteint 50 000 euros en un peu moins de quatre ans.
Étape 4 : déterminer une mensualité supportable
En France, le taux d'endettement est plafonné à 35 % des revenus nets, assurance comprise. Mais ce plafond n'est pas un objectif : l'important est que la mensualité reste supportable dans la durée. Posez-vous les bonnes questions :
- La mensualité reste-t-elle tenable si l'un de vous passe à temps partiel ou prend un congé parental ?
- Que se passe-t-il en cas de perte d'emploi pendant quelques mois ?
- Reste-t-il un budget pour l'entretien, environ 1 % du prix du bien par an ?
C'est précisément ce que permet une planification par scénarios. La différence entre budget mensuel et planification à long terme est détaillée dans notre article planification financière vs budget.
Étape 5 : ne pas vider votre épargne de précaution
Erreur fréquente : mettre la totalité de son épargne dans l'apport. Une fois installés, le couple n'a plus aucun matelas pour une chaudière en panne ou un changement de situation professionnelle. Conservez une épargne de précaution de trois à six mois de dépenses, et même davantage lorsqu'on devient propriétaire. Calculez le bon montant avec le simulateur d'épargne de précaution.
Étape 6 : intégrer l'achat dans vos projets de vie
Un achat immobilier n'arrive jamais seul. Mariage, enfants, voiture, formation, retraite : tous ces projets puisent dans le même budget. Placez-les sur une même ligne de temps pour vérifier si l'achat dans trois ans est réaliste, ou si le repousser d'un an vous laisse plus de liberté. Si un mariage est prévu, le guide du budget mariage vous aidera à arbitrer entre les deux projets.
Acheter à deux : les questions juridiques et de couple
Si vous n'êtes pas mariés, ou si vous apportez des montants différents, clarifiez la part de chacun. L'achat en indivision avec des quotes-parts inscrites dans l'acte notarié, ou une convention d'indivision, protège chacun en cas de séparation. Parlez aussi ouvertement de la répartition de la mensualité et des charges : une répartition au prorata des revenus est souvent la plus juste. Nous détaillons les différents modèles dans l'article comptes joints ou séparés en couple et dans le guide comment gérer l'argent dans un couple.
Checklist de votre achat immobilier
- Définir vos besoins de logement pour les dix prochaines années
- Calculer un prix réaliste et les frais annexes
- Fixer un objectif d'apport et lancer un virement d'épargne automatique
- Tester la mensualité sur plusieurs scénarios
- Garder l'épargne de précaution séparée de l'apport
- Prévoir un budget d'entretien annuel
- Formaliser la répartition de propriété chez le notaire
Conclusion
Un achat immobilier réussi en couple se prépare comme une étape de votre planification financière globale, pas comme une décision isolée. En chiffrant l'apport, les frais, la mensualité et l'épargne de sécurité, puis en testant plusieurs scénarios, vous achetez l'esprit tranquille sans sacrifier vos autres projets. Avec Planicio, vous voyez en cinq minutes quand votre projet devient réaliste et son impact sur vos vingt prochaines années. Commencez par le simulateur de budget de couple.
Transformez ceci en votre propre plan
Configurez votre foyer en dix minutes et visualisez vos projets sur une véritable chronologie.
Commencer gratuitementContinuer la lecture
Couple et argent : 6 erreurs à éviter pour gérer à deux
Argent et coupleComptes joints ou séparés en couple : quel modèle choisir ?
Budget et épargneCalculateur budget mariage : combien va coûter votre mariage ?
Argent et coupleComment gérer l'argent dans un couple ? Budget, dépenses et projets
PlanificationPlanification financière vs budget : pourquoi il faut les deux
Argent et couplePlanifier son budget en couple : une méthode simple qui dure vraiment
Projets de vieComment planifier un achat immobilier sans faire dérailler vos autres objectifs
PlanificationPlanification financière vs budget : pourquoi les familles ont besoin des deux