Planification financière vs budget : pourquoi les familles ont besoin des deux
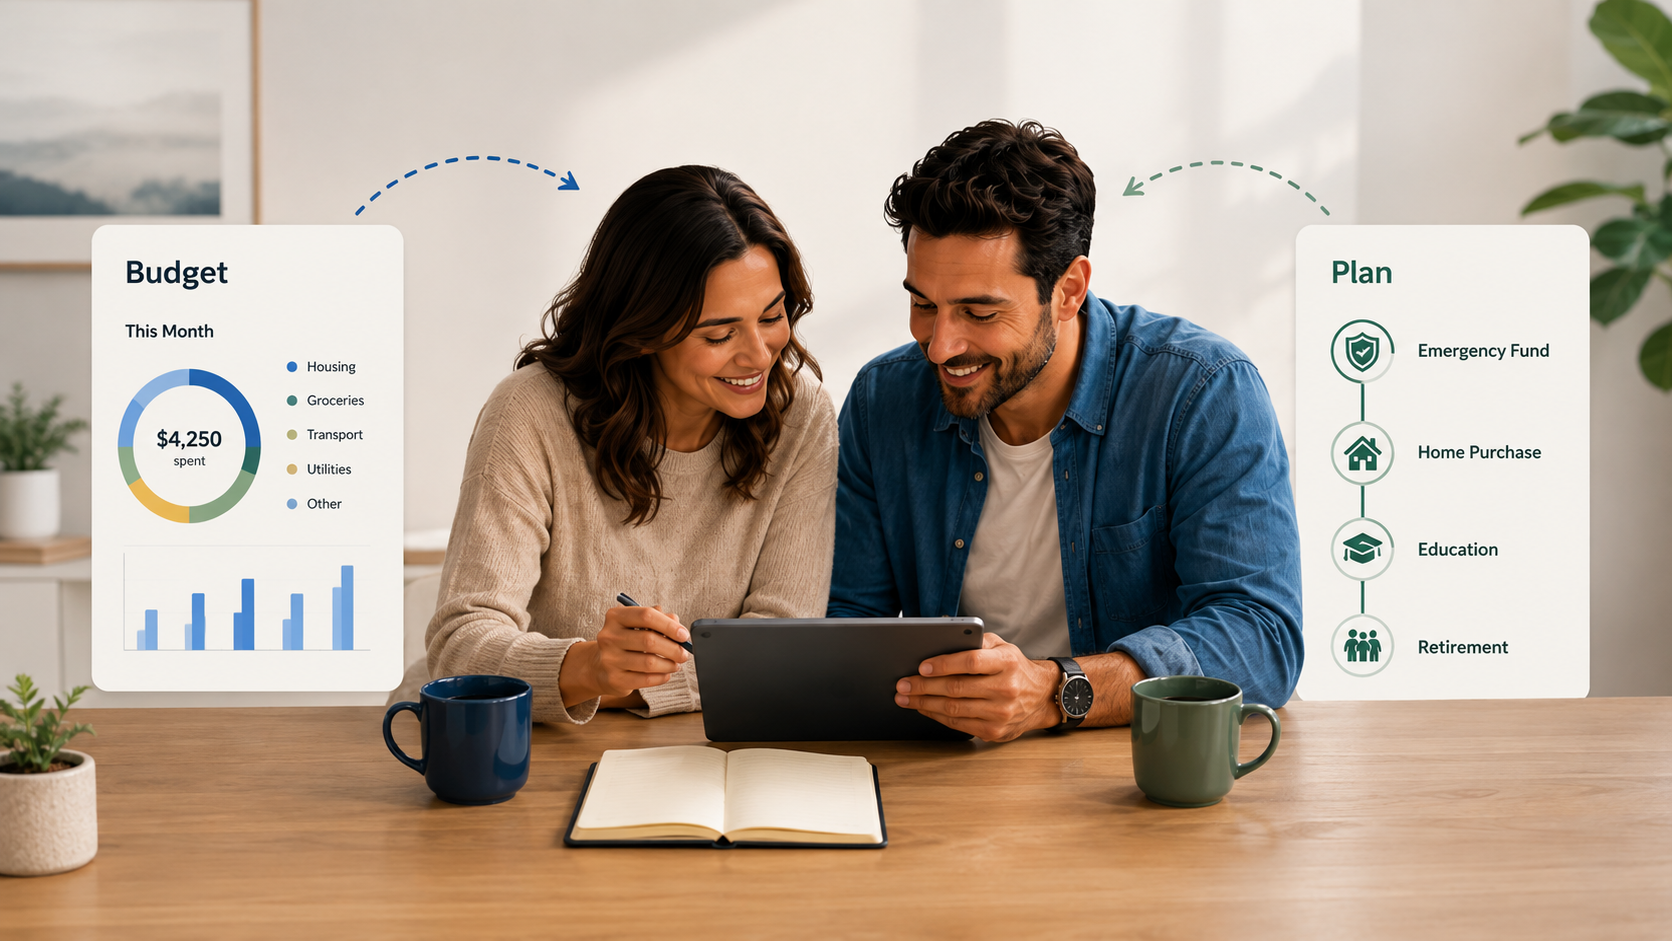
Le budget contrôle le mois en cours. La planification financière décide des vingt prochaines années. Voici comment les deux s'articulent pour un foyer.
Introduction : L'illusion du contrôle total
C’est une scène classique dans la vie de nombreux couples mariés. Un dimanche après-midi, après avoir épluché les comptes bancaires, vous décidez qu'il est temps de reprendre les choses en main. Vous téléchargez la dernière application de gestion de budget à la mode. Pendant trois semaines, vous catégorisez minutieusement chaque baguette de pain, chaque plein d'essence et chaque café à emporter.
Vous vous sentez enfin en contrôle. Et pourtant, une question angoissante persiste : « C'est bien de savoir qu'on a dépensé 150 € au restaurant ce mois-ci, mais est-ce qu'on aura les moyens d'acheter notre maison dans trois ans ? »
C'est ici que la plupart des couples se heurtent à un mur invisible. Les applications de budget vous disent où votre argent est parti. La planification, en revanche, vous dit ce que votre foyer peut se permettre, et quand. Ces deux approches répondent à des questions complètement différentes, et confondre les deux est la raison pour laquelle tant de familles se sentent bloquées.
Pour construire une harmonie financière durable, il ne faut pas choisir entre les deux. Il faut comprendre leur rôle respectif et apprendre à les faire cohabiter.
1. Le budget est un rétroviseur (L'outil de contrôle)
Ne vous méprenez pas : faire un budget est essentiel. Catégoriser les transactions est extrêmement utile pour le contrôle et la discipline immédiate.
Le budget agit comme un rétroviseur financier. Il regarde en arrière pour vous montrer la route que vous venez d'emprunter. C'est l'outil parfait pour révéler les « fuites » silencieuses de votre quotidien : ce fameux abonnement à la salle de sport que vous n'utilisez plus depuis six mois (35 €/mois évaporés), ces petits achats en ligne impulsifs, ou encore pour analyser les mois qui ont complètement dérapé à cause des fêtes de fin d'année.
Les limites du rétroviseur :
Cependant, l'utilité du budget s'arrête net à la fin du mois. Si vous conduisez une voiture en fixant uniquement le rétroviseur, vous finirez par avoir un accident. Le budget ne répondra jamais à la question cruciale : « Pourrons-nous acheter un logement en 2029 sans sacrifier la qualité de vie de nos enfants ? ». Pour cela, il faut regarder le pare-brise.
2. La planification est une projection (L'outil de décision)
Si le budget gère les transactions d'aujourd'hui, la planification conçoit la vie de demain.
Un véritable plan financier projette vos revenus, vos dépenses, le remboursement de vos dettes et la croissance de votre épargne sur plusieurs années. Mieux encore, il indexe ces chiffres sur l'inflation et place chacun de vos grands projets de vie sur une chronologie réaliste.
Le résultat de la planification n'est pas un joli graphique en camembert qui vous gronde pour avoir acheté des vêtements. Le résultat, c'est une décision claire. Face à un projet (comme l'achat d'une maison, l'arrivée d'un enfant ou un changement de carrière), le plan vous donne une réponse binaire :
Oui, vous pouvez vous le permettre.
Non, ce n'est pas faisable avec vos revenus actuels.
Oui, SI vous décalez ce projet de dix-huit mois ou si vous réduisez l'enveloppe de 10 000 €.
Les trois grandes différences pour votre couple :
Pour résumer, voici comment différencier les deux approches lors de vos discussions conjugales :
Horizon : Un mois pour le budget contre dix à vingt ans pour le plan.
Unité : Une simple transaction bancaire contre un projet de vie intégralement financé.
Question centrale : Qu'avons-nous dépensé hier ? contre À quoi pouvons-nous nous engager sereinement demain ?
3. La méthode en action : L'exemple de Thomas et Léa
Pour comprendre comment ces deux concepts s'articulent sans créer de disputes conjugales, prenons l'exemple de Thomas et Léa. Ils sont mariés, ont des revenus nets combinés de 5 500 € par mois et rêvent d'acheter une maison familiale d'ici 2029 (dans 3 ans). Ils estiment avoir besoin de 45 000 € pour l'apport et les frais de notaire.
A. Leur budget (Le contrôle allégé)
Au lieu de traquer chaque euro, ils gardent un budget très léger et facile à vivre :
Charges fixes : 2 000 € (Loyer actuel, assurances, factures, mensualités de prêt auto).
Enveloppe variable : 2 000 € (Courses, sorties, essence, shopping). Tant qu'ils ne dépassent pas cette enveloppe, ils ne se posent pas de questions.
Taux d'épargne (Le Plan) : 1 500 € par mois sont virés automatiquement vers leurs objectifs. Le budget s'arrête ici.
B. Leur Planification par Jalons (L'achat de 2029)
C'est ici que les 1 500 € prennent tout leur sens. Pour éviter que l'objectif de 45 000 € ne paraisse insurmontable, ils l'ont découpé dans leur plan financier en trois jalons clés sur les 36 prochains mois :
Jalon 1 (Année 1) : Sécuriser la base et amorcer la pompe
Objectif : Atteindre les premiers 15 000 €.
Action : Sur les 1 500 € d'épargne mensuelle, 1 250 € vont directement sur un Livret sécurisé dédié à la maison. (1 250 € x 12 = 15 000 €).
Victoire du couple : À la fin de l'année 1, la base est solide et la motivation est à son maximum.
Jalon 2 (Année 2) : L'accélération et le solde des dettes
Objectif : Cumuler 30 000 € et terminer le prêt de la voiture.
Action : Le rythme de 1 250 €/mois est maintenu (ajoutant 15 000 €). De plus, au 18ème mois, le prêt auto (250 €/mois) est enfin remboursé. Cette somme est immédiatement redirigée vers l'épargne maison.
Victoire du couple : Fin d'année 2, ils possèdent 30 000 € d'apport et ont augmenté leur capacité d'emprunt en éliminant une dette.
Jalon 3 (Année 3) : Le sprint final vers 2029
Objectif : Franchir le cap des 45 000 €.
Action : L'épargne passe à 1 500 €/mois grâce à la fin du crédit auto (1 500 € x 12 = 18 000 €).
Résultat final : Ils terminent l'année 3 avec 48 000 € (3 000 € de marge de sécurité) sans jamais s'être disputés sur le prix de leurs courses au quotidien. Le plan a pris le relais du budget.
4. Comment les combiner sans charge mentale supplémentaire ?
L'erreur la plus fréquente des couples est de transformer la gestion de l'argent en un second travail à temps partiel. Vous n'avez pas besoin de passer vos samedis soirs sur Excel. Voici la méthode :
Gardez un budget léger pour le contrôle : Ne catégorisez pas 40 postes de dépenses. Contentez-vous de suivre vos grandes masses : vos charges fixes, votre enveloppe variable globale, et votre taux d'épargne. C'est amplement suffisant pour vous assurer que l'argent ne fuit pas.
Maintenez un seul plan financier à long terme : Ce document (ou cet outil) rassemble vos projets de vie, leurs coûts estimés et leurs dates cibles.
Mettez à jour le plan uniquement lors des changements réels : Le plan n'a pas besoin d'être regardé toutes les semaines. Vous l'actualisez uniquement lorsque la réalité de votre vie change : une augmentation de salaire, la naissance d'un enfant, un nouveau crédit, ou l'apparition d'un nouvel objectif (comme financer les études d'un ado).
C'est exactement l'approche que les meilleurs outils modernes adoptent : une configuration initiale de dix minutes pour établir les fondations, suivie d'un plan vivant et visuel que votre foyer peut réellement lire, comprendre et ajuster ensemble, sans friction.
Conclusion : Prenez le volant de votre avenir
Regarder dans le rétroviseur pour vérifier que tout va bien est un réflexe sain. Mais pour avancer et voyager loin ensemble, il faut que les deux membres du couple regardent la route devant eux.
En associant la sécurité immédiate d'un budget allégé à la vision inspirante d'un plan à long terme, l'argent cesse d'être un sujet d'anxiété. Il redevient ce qu'il aurait toujours dû être : un outil au service de votre mariage et de vos rêves communs.
Ce week-end, ne parlez pas de vos dernières factures. Asseyez-vous avec votre partenaire, imaginez où vous voulez être en 2029, et tracez le premier jalon de votre propre plan.
Transformez ceci en votre propre plan
Configurez votre foyer en dix minutes et visualisez vos projets sur une véritable chronologie.
Commencer gratuitementContinuer la lecture
Couple et argent : les 6 erreurs à éviter pour mieux gérer vos finances à deux
Argent et coupleComptes joints ou séparés en couple : quel modèle choisir pour votre mariage ?
Budget et épargneCalculateur budget mariage : combien va coûter votre mariage ?
Argent et coupleComment gérer l'argent dans un couple ? Budget, dépenses et projets
Projets de vieComment planifier un achat immobilier sans faire dérailler vos autres objectifs
Argent et couplePlanifier son budget en couple : une méthode simple qui dure vraiment
BudgetPlanifier son budget en couple : une méthode simple qui dure vraiment