Hauskauf planen: So gelingt es Paaren ohne Finanzstress
Hauskauf als Paar planen: Eigenkapital, Kaufnebenkosten, Kreditrate und Rücklagen berechnen, ohne andere Lebensziele zu gefährden.
Die eigenen vier Wände gehören für viele Paare zu den größten Lebenszielen. Gleichzeitig ist der Hauskauf die größte finanzielle Entscheidung, die die meisten Menschen je treffen. Wer zu schnell kauft, riskiert eine Kreditrate, die jahrelang jeden Spielraum für Reisen, Kinder oder Altersvorsorge auffrisst. Wer gut plant, kauft dagegen entspannt und behält seine anderen Ziele im Blick.
In diesem Leitfaden zeigen wir Schritt für Schritt, wie Sie als Paar einen Hauskauf planen: vom Eigenkapital über die Kaufnebenkosten bis zur tragbaren Monatsrate.
Schritt 1: Klären, was Sie wirklich wollen
Bevor Sie rechnen, sollten Sie gemeinsam ein paar Grundfragen beantworten: Wohnung oder Haus? Stadt oder Umland? Wie viele Zimmer brauchen Sie in fünf oder zehn Jahren, etwa wenn Kinder geplant sind? Und wie lange möchten Sie in der Immobilie wohnen bleiben? Diese Antworten bestimmen den Kaufpreis, der realistisch zu Ihnen passt.
Schritt 2: Die tatsächlichen Gesamtkosten berechnen
Der Kaufpreis ist nur ein Teil der Rechnung. In Deutschland kommen Kaufnebenkosten von typischerweise 9 bis 15 % hinzu:
- Grunderwerbsteuer: je nach Bundesland 3,5 bis 6,5 %
- Notar und Grundbuch: rund 1,5 bis 2 %
- Maklerprovision: oft 3 bis 3,57 % pro Käuferseite
- Renovierung, Umzug und Einrichtung: individuell, häufig mehrere zehntausend Euro
Beispiel: Bei einer Wohnung für 400.000 Euro fallen schnell 40.000 bis 50.000 Euro Nebenkosten an. Diese sollten Sie in der Regel aus Eigenkapital bezahlen, da Banken sie selten mitfinanzieren.
Schritt 3: Das nötige Eigenkapital festlegen
Banken empfehlen, mindestens die Kaufnebenkosten und idealerweise 10 bis 20 % des Kaufpreises aus eigenen Mitteln zu tragen. Mehr Eigenkapital bedeutet bessere Zinsen und eine niedrigere Rate. Im Beispiel wären das 80.000 bis 130.000 Euro.
Wie lange Sie dafür sparen müssen, berechnen Sie mit dem Sparziel-Rechner. Wer heute 1.000 Euro im Monat zurücklegt und bereits 30.000 Euro besitzt, erreicht 90.000 Euro in etwa fünf Jahren.
Schritt 4: Eine tragbare Kreditrate bestimmen
Eine bewährte Faustregel: Die monatliche Rate sollte höchstens 30 bis 35 % des gemeinsamen Nettoeinkommens betragen. Wichtig ist, nicht nur die heutige Situation zu betrachten. Fragen Sie sich:
- Bleibt die Rate tragbar, wenn einer von Ihnen in Elternzeit geht oder Teilzeit arbeitet?
- Was passiert nach Ablauf der Zinsbindung, wenn die Zinsen höher sind?
- Bleibt genug Geld für Instandhaltung, etwa 1 bis 1,5 % des Kaufpreises pro Jahr?
Genau diese Fragen beantwortet eine Szenarioplanung. Mehr zum Unterschied zwischen Monatsbudget und langfristiger Planung erfahren Sie im Artikel Finanzplanung vs. Budget.
Schritt 5: Notgroschen nicht ins Eigenkapital stecken
Einer der häufigsten Fehler: Paare investieren ihr gesamtes Erspartes in den Kauf. Nach dem Einzug fehlt dann jeder Puffer für die kaputte Heizung oder einen Jobwechsel. Behalten Sie unbedingt einen Notgroschen von drei bis sechs Monatsausgaben, besser mehr, da Eigentümer zusätzliche Risiken tragen. Den passenden Betrag ermittelt der Notgroschen-Rechner.
Schritt 6: Den Hauskauf in Ihre Lebensplanung einordnen
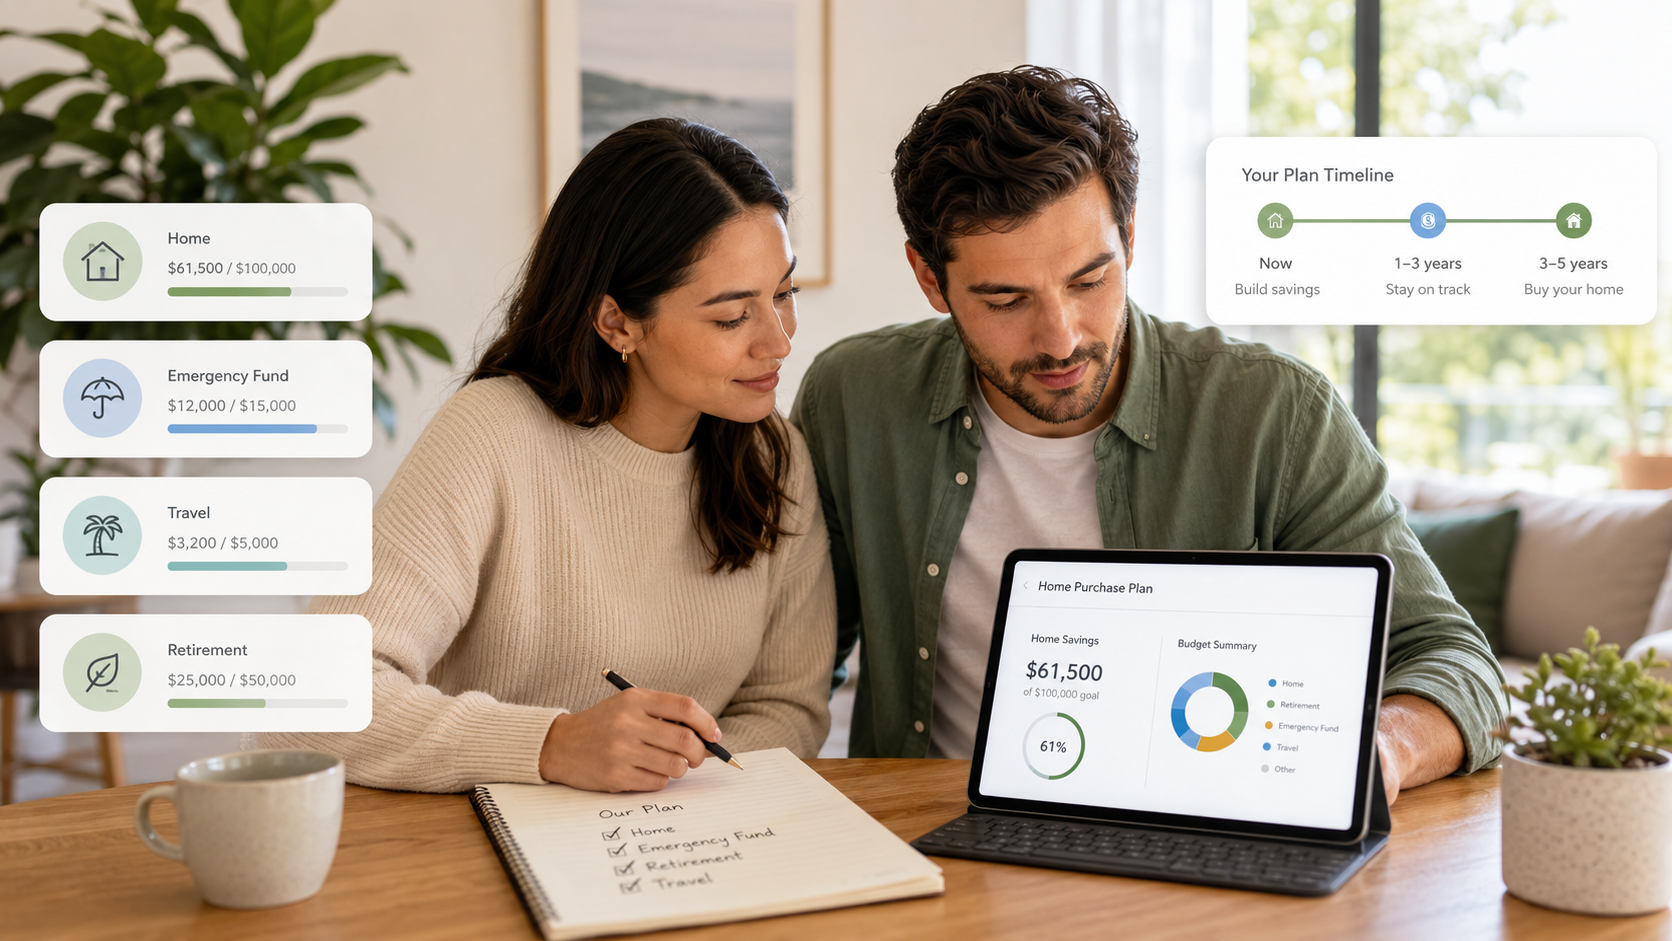
Eine Immobilie steht nie für sich allein. Hochzeit, Kinder, Auto, Weiterbildung und Altersvorsorge konkurrieren um dasselbe Geld. Legen Sie deshalb alle Ziele auf eine gemeinsame Zeitachse. So erkennen Sie, ob der Hauskauf in drei Jahren realistisch ist oder ob ein späterer Termin Ihnen mehr Freiheit lässt. Wie Paare solche Etappen strukturieren, zeigt unser Leitfaden zu finanziellen Meilensteinen.
Gemeinsam kaufen: rechtliche und partnerschaftliche Fragen
Wenn Sie unverheiratet sind oder unterschiedlich viel Eigenkapital einbringen, sollten Sie klären, wem welcher Anteil gehört. Eine Eintragung im Grundbuch nach Anteilen und eine schriftliche Vereinbarung schaffen Klarheit für den Fall einer Trennung. Sprechen Sie auch offen darüber, wie Sie Rate und Nebenkosten aufteilen. Hilfreich ist eine Aufteilung proportional zum Einkommen, wie wir sie im Artikel Budgetplanung für Paare erklären.
Checkliste für Ihren Hauskauf
- Wohnwünsche für die nächsten zehn Jahre definieren
- Realistischen Kaufpreis und Nebenkosten berechnen
- Eigenkapitalziel festlegen und Sparplan starten
- Tragbare Rate mit mehreren Szenarien prüfen
- Notgroschen getrennt vom Eigenkapital halten
- Instandhaltungsrücklage einplanen
- Eigentumsanteile und Aufteilung schriftlich regeln
Fazit
Ein Hauskauf gelingt Paaren am besten, wenn er nicht isoliert, sondern als Teil der gesamten Finanzplanung betrachtet wird. Wer Eigenkapital, Nebenkosten, Rate und Rücklagen realistisch plant und verschiedene Szenarien durchspielt, kauft mit gutem Gefühl und ohne andere Lebensziele zu opfern. Mit Planicio sehen Sie in wenigen Minuten, wann Ihr Traum vom Eigenheim realistisch wird und wie er sich auf Ihre nächsten 20 Jahre auswirkt. Starten Sie mit dem Paarbudget-Rechner.
Machen Sie daraus Ihren eigenen Plan
Richten Sie Ihren Haushalt in zehn Minuten ein und sehen Sie Ihre Projekte auf einer echten Zeitachse.
Kostenlos startenWeiterlesen
Finanzielle Meilensteine für Paare: Geld & Beziehung
PlanungFinanzplanung vs. Budget: Warum Familien beides brauchen
BudgetBudgetplanung für Paare: die einfache Methode, die hält
BudgetBudgetplanung für Paare: eine einfache Methode, die wirklich hält
LebensprojekteWie Sie einen Hauskauf planen, ohne Ihre anderen Ziele zu gefährden
PlanungFinanzplanung vs. Budgetierung: warum Familien beides brauchen