Finanzplanung vs. Budget: Warum Familien beides brauchen
Finanzplanung oder Budget? Der Unterschied erklärt, mit Beispielen für Paare und Familien und einer einfachen Methode, beides zu verbinden.
„Wir haben doch ein Budget – reicht das nicht?" Diese Frage hören wir von vielen Paaren und Familien. Ein Budget ist ein hervorragendes Werkzeug, um die laufenden Ausgaben im Griff zu behalten. Doch es beantwortet nur die Frage nach dem aktuellen Monat. Ob Sie sich in fünf Jahren eine größere Wohnung, eine Elternzeit oder eine Auszeit leisten können, verrät Ihnen ein Budget nicht. Dafür braucht es Finanzplanung.
In diesem Artikel erklären wir den Unterschied zwischen Finanzplanung und Budget, zeigen, warum Familien beides brauchen, und wie Sie beide Ebenen mit wenig Aufwand verbinden.
Was ist ein Budget?
Ein Budget ist ein Plan für die Einnahmen und Ausgaben eines kurzen Zeitraums, meist eines Monats. Es legt fest, wie viel Geld für Miete, Lebensmittel, Mobilität, Freizeit und Sparen vorgesehen ist. Ein gutes Budget schafft Kontrolle, verhindert Überziehungen und macht sichtbar, wohin das Geld fließt.
- Zeithorizont: ein Monat bis ein Jahr
- Leitfrage: „Reicht unser Geld, und wofür geben wir es aus?"
- Werkzeuge: Haushaltsbuch, Banking-App, Tabelle, Paarbudget-Rechner
Was ist Finanzplanung?
Finanzplanung blickt über Jahre voraus. Sie verbindet Einkommen, Ausgaben, Ersparnisse und Lebensprojekte auf einer Zeitachse. Statt „Was geben wir aus?" fragt sie: „Was wollen wir erreichen, und wann?". Dazu gehören Ziele wie Hochzeit, Kinder, Hauskauf, Weiterbildung oder ein früherer Ruhestand.
- Zeithorizont: drei bis zwanzig Jahre und mehr
- Leitfrage: „Können wir uns unsere Pläne leisten, und was passiert, wenn sich etwas ändert?"
- Werkzeuge: Prognosen, Szenarien, Sparziele, Zeitachsen
Die wichtigsten Unterschiede im Überblick
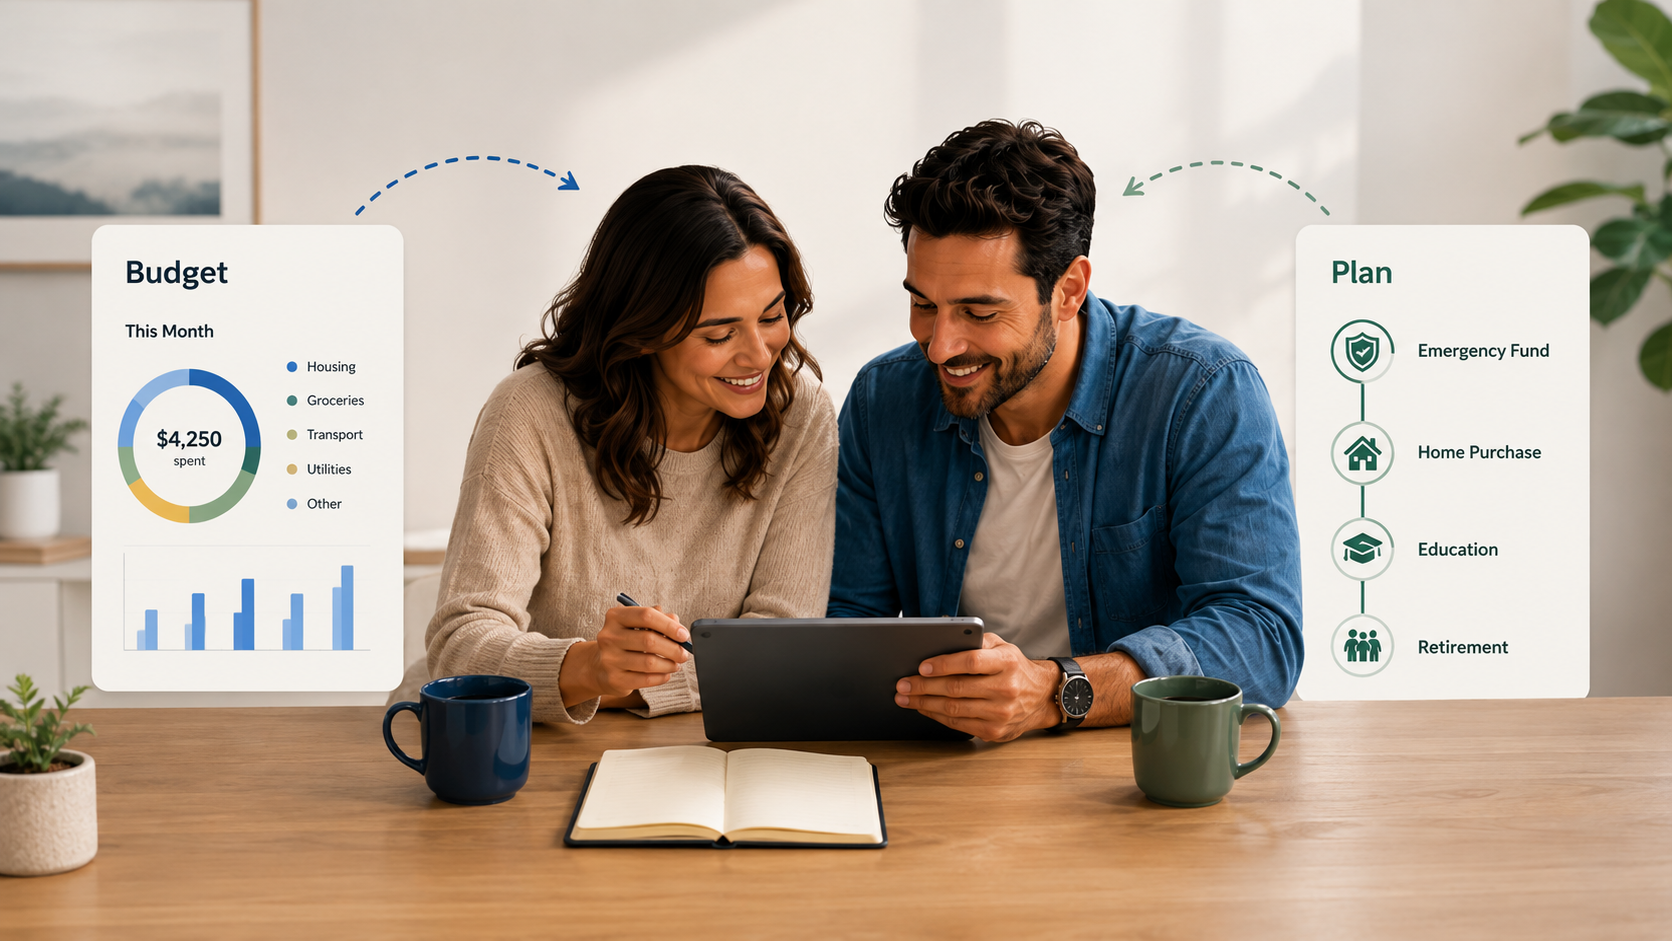
Ein Budget ist operativ, Finanzplanung ist strategisch. Das Budget regelt den Alltag, die Planung gibt die Richtung vor. Das Budget reagiert auf das, was passiert ist; die Planung bereitet auf das vor, was kommen wird. Beide Ebenen ergänzen sich: Ohne Budget fehlt die Disziplin, um Pläne umzusetzen. Ohne Planung fehlt der Grund, überhaupt diszipliniert zu sein.
Warum Familien beides brauchen
Familienfinanzen verändern sich ständig. Ein Kind kommt, ein Partner reduziert die Arbeitszeit, die Miete steigt, ein Auto muss ersetzt werden. Ein Monatsbudget erfasst diese Veränderungen erst, wenn sie eingetreten sind. Eine Finanzplanung macht sie dagegen vorher sichtbar.
Ein Beispiel: Lisa und Tom haben ein ausgeglichenes Budget und sparen 400 Euro im Monat. In zwei Jahren planen sie ein Kind und möchten, dass Lisa zwölf Monate Elternzeit nimmt. Erst eine Planung zeigt, dass ihr Haushaltseinkommen in dieser Zeit um rund 1.100 Euro sinkt. Wenn sie die geplante Rücklage ab heute auf 650 Euro pro Monat erhöhen, ist die Elternzeit finanziell abgesichert, ohne Stress und ohne Kredit.
Die drei typischen Fehler
- Nur budgetieren: Der Monat ist im Griff, aber große Projekte kommen immer „überraschend".
- Nur träumen: Große Ziele ohne Zahlen bleiben Wunschdenken.
- Einmal planen, nie aktualisieren: Ein Plan von vor drei Jahren hilft heute kaum noch.
So verbinden Sie Budget und Finanzplanung
Die gute Nachricht: Sie brauchen weder einen Finanzberater noch komplizierte Software. Fünf Schritte genügen:
- 1. Monatsbudget erstellen: Einnahmen, Fixkosten, variable Ausgaben und Sparrate. Eine Anleitung finden Sie im Artikel Budgetplanung für Paare.
- 2. Lebensprojekte mit Datum notieren: Was möchten Sie in den nächsten zehn Jahren erreichen, und was kostet es ungefähr?
- 3. Sparziele ableiten: Teilen Sie die Kosten jedes Projekts durch die Monate bis zum Termin. Der Sparziel-Rechner übernimmt das für Sie.
- 4. Szenarien durchspielen: Was passiert bei Jobverlust, Elternzeit oder Zinsanstieg? Ein ausreichender Notgroschen fängt die meisten Risiken ab.
- 5. Regelmäßig überprüfen: Ein kurzer Blick pro Monat auf das Budget, ein ausführlicher Blick pro Quartal auf den Plan.
Konkrete Ziele, die Finanzplanung sichtbar macht
Viele Familien sind überrascht, wie viel Klarheit schon eine einfache Zeitachse bringt. Typische Erkenntnisse sind: der Zeitpunkt, an dem genug Eigenkapital für eine Immobilie vorhanden ist; die Auswirkung einer Teilzeitphase auf die Sparquote; oder die Frage, ob ein früherer Ruhestand realistisch ist. Für Letzteres lohnt sich ein Blick in den FIRE-Rechner. Wer einen Hauskauf vorbereitet, findet im Leitfaden Hauskauf planen eine Schritt-für-Schritt-Methode.
Wie oft sollten Sie Budget und Plan anpassen?
Das Budget prüfen Sie am besten einmal pro Woche in einem kurzen Gespräch und einmal pro Monat ausführlicher. Die Finanzplanung aktualisieren Sie vierteljährlich oder immer dann, wenn sich etwas Wichtiges ändert: neuer Job, Gehaltserhöhung, Nachwuchs, Umzug oder Trennung. So bleibt der Plan realistisch, ohne viel Zeit zu kosten.
Fazit
Budget und Finanzplanung sind keine Gegensätze, sondern zwei Ebenen desselben Ziels: finanzielle Sicherheit und Freiheit für Ihre Familie. Das Budget sorgt dafür, dass Ihr Geld heute reicht. Die Finanzplanung sorgt dafür, dass Ihre Pläne morgen möglich sind. Mit Planicio verbinden Sie beides: Sie erfassen Ihr Budget in wenigen Minuten und sehen sofort, wie sich Ihre Entscheidungen auf die nächsten 20 Jahre auswirken. Weitere Impulse für Paare finden Sie im Themenbereich Geld & Beziehung.
Machen Sie daraus Ihren eigenen Plan
Richten Sie Ihren Haushalt in zehn Minuten ein und sehen Sie Ihre Projekte auf einer echten Zeitachse.
Kostenlos startenWeiterlesen
Finanzielle Meilensteine für Paare: Geld & Beziehung
LebensprojekteHauskauf planen: So gelingt es Paaren ohne Finanzstress
BudgetBudgetplanung für Paare: die einfache Methode, die hält
BudgetBudgetplanung für Paare: eine einfache Methode, die wirklich hält
LebensprojekteWie Sie einen Hauskauf planen, ohne Ihre anderen Ziele zu gefährden
PlanungFinanzplanung vs. Budgetierung: warum Familien beides brauchen